撰文:陸一出版:2025-12-14 公仔箱論壇/ q: l& N4 ?, u
TVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。/ i# o5 e O; d) y
. S0 G8 e$ V5 D3 z% r+ i! y$ [5.39.217.76tvb now,tvbnow,bttvb4 e, b5 e& Z9 p% d. G' b
近日,日本國債收益率持續上升,本周基準10年期日本國債收益率最高觸及1.97%水平附近,接近近二十年未曾突破的2%心理關口。歷史數據顯示,自 1997 年以來,10年期日本國債收益率從未在 2% 上方長期站穩。隨著利率預期持續升温,日本債市正面臨 20 多年來最嚴峻考驗。5.39.217.76* A5 |! |5 |$ s# W5 F4 u$ e
! ^3 g: Y4 q6 u. q- d* g% |" @
先具體說說日本的經濟和金融問題。12月8日,日本內閣府最新發布的數據顯示,今年第三季度日本實際國內生產總值(GDP)修正為按月萎縮0.6%,按年率計算降幅擴大至2.3%,降幅超過市場預期的2%水平。這個萎縮2.3%,是按年率計算。如果折算成按年增長率,日本今年第三季度GDP是按年增長1.1%,比第二季度的2%增速,也有較大下降。(更多內容見:《日本經濟降幅超預期 如果中日經濟脱鈎將是「自殺」︱點經》)" Z# J z2 U$ u/ |+ j/ o
9 H$ E, k# W. \6 C! Q
當然,不管是從按年,還是按月,亦或者按年率計算,日本第三季度的GDP,都可以用「糟糕」來形容。特別是這個按月0.6%的GDP降幅,僅次於2023年第三季度。如果下季度日本GDP繼續維持這個按月降幅的話,那麼日本GDP就要真正的衰退了。公仔箱論壇, s" r' Q6 [7 w5 r- @7 s
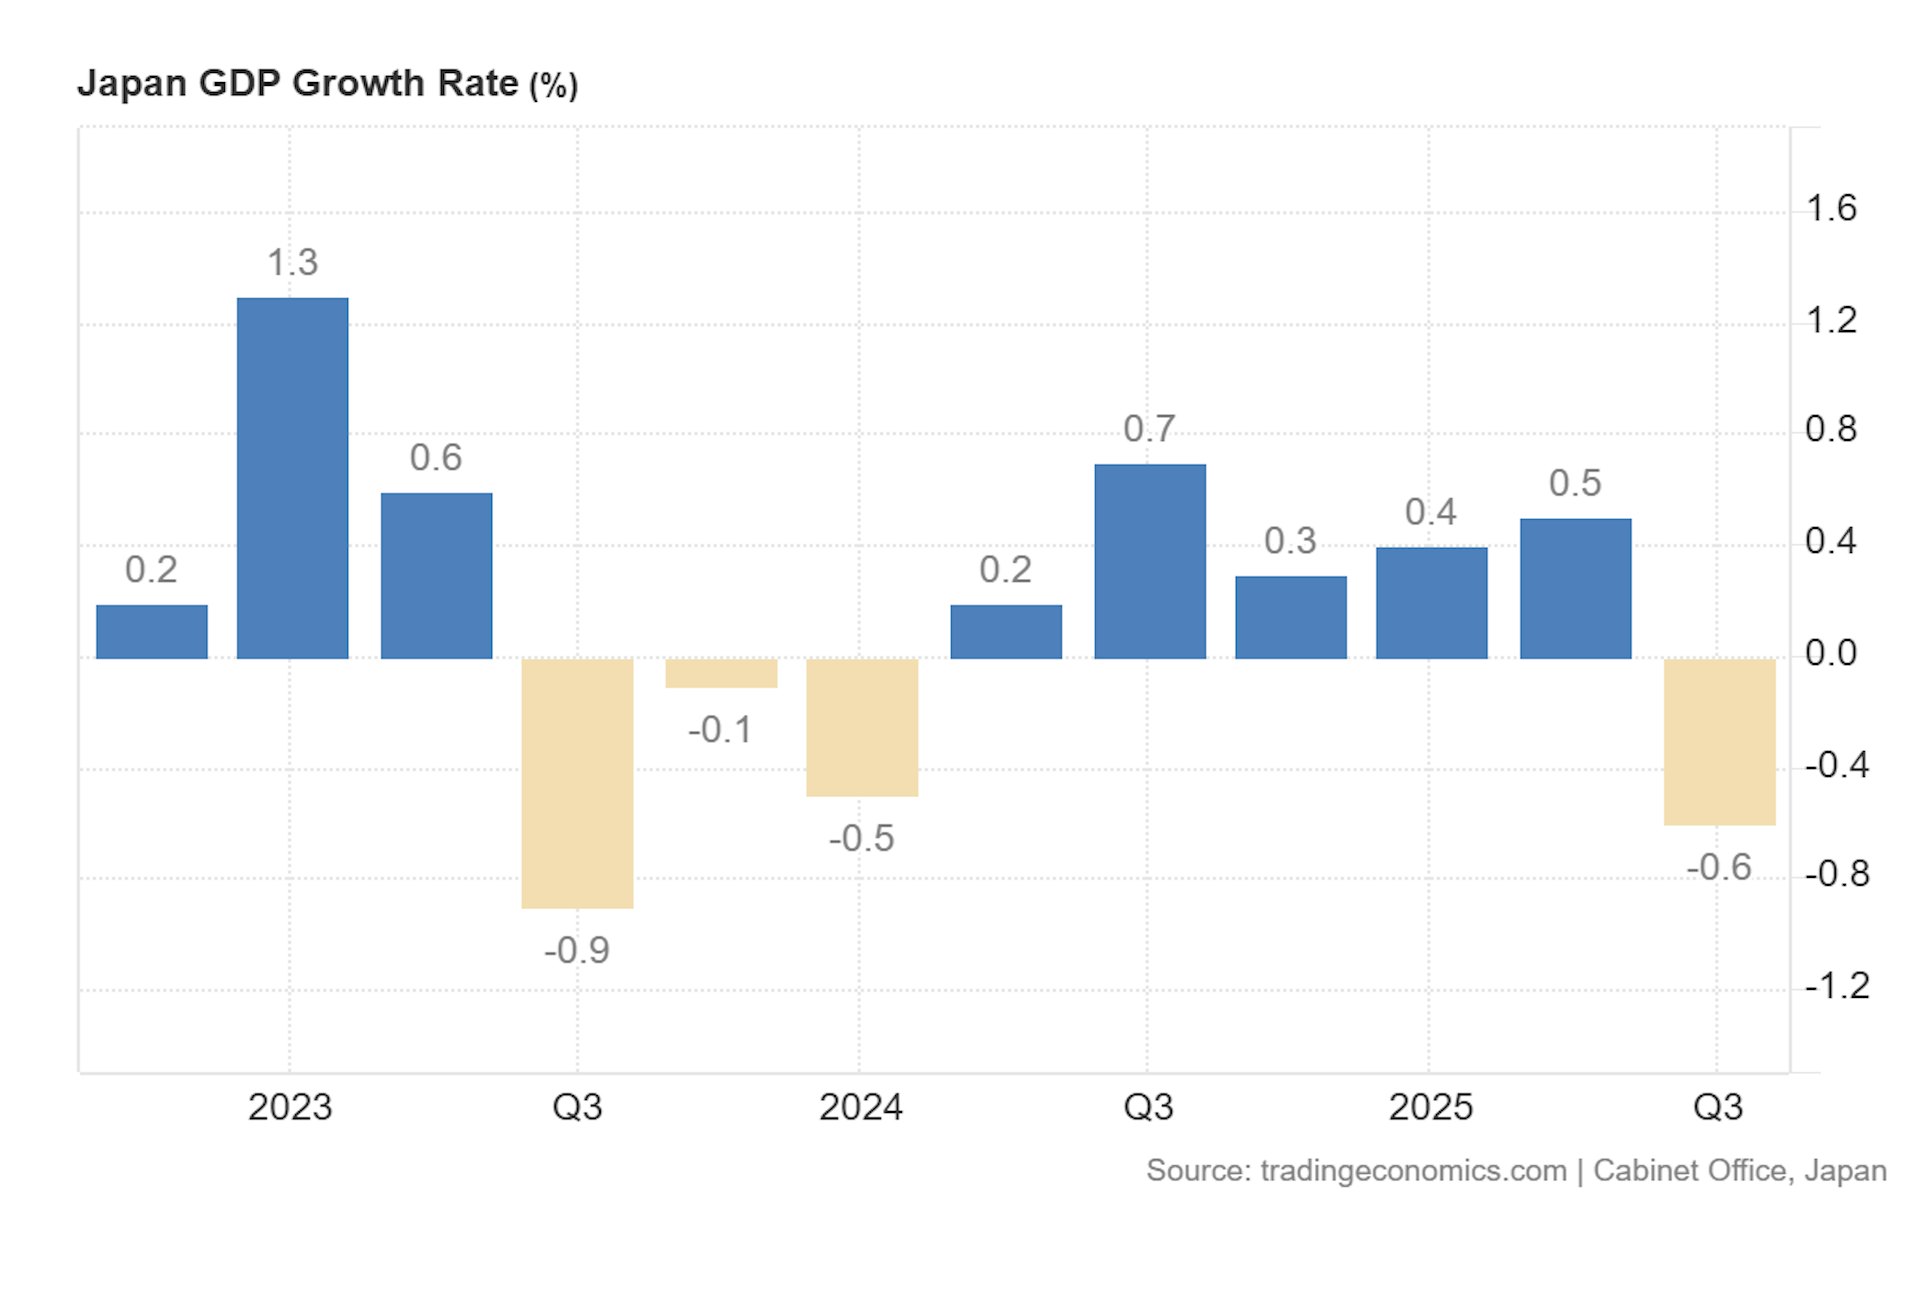
) R. I/ m: T5 \- {' D日本2025年第三季GDP較上季萎縮0.6%,降幅超過先前0.4%的初步估計值和市場預期的0.5%。(trading economics)tvb now,tvbnow,bttvb: a. L; q- C, ~! A) e( x
公仔箱論壇: J y% f1 O$ O6 [# c
要知道,日本是在通脹持續走高的情況下,出現GDP萎靡不振的情況。這意味着日本第四季度GDP如果繼續按月下降,那麼就會實質性進入到滯脹階段——就是在高通脹的同時出現經濟衰退的情況。這會讓日本央行,加息也不是,不加息也不是,從而左右為難。日本過去3年的通脹率整體維持在3%左右的較高水平。
) V9 H3 ~1 l) P7 r0 nTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。; d1 q# A: f2 s* A, P
在通脹率持續走高的情況下,是比較難出現實際GDP負增長的情況。這也說明,日本當前的經濟確實比較糟糕,才會出現第三季度GDP按月下降0.6%的情況。
/ V1 I0 l' z v" Y& S. K
- _. U9 M1 P. t+ p; m4 `這也給高市早苗的大規模經濟刺激計劃,提供了一些數據支撐。11月21日,日本政府正式在內閣會議上批准了一項規模達21.3萬億日圓的經濟刺激方案,其中有11.7萬億元財政支出用於應對物價上漲與保障民生,其中包括:在截至明年3月的三個月內,向每戶家庭發放7000日圓燃氣及電費補貼;向每名兒童一次性發放2萬日圓現金補助;以及撥款2萬億日圓用於援助地方地區。5.39.217.76# ?6 W- r+ L$ p- R, f w
5 O2 ^ M5 ~6 |: t, W- _; k' D3 Q# Y高市早苗這種直接發錢的方式,必然會進一步推高通脹。美國在2020年也操作過,很快就在2021年出現通脹失控的現象,並且影響持續至今。所以,預計明年日本通脹還將進一步上漲。5.39.217.763 `3 `% ?' \: C( }3 m5 X' e
& j2 }% A& V1 O2 R+ K$ G% P( K% I公仔箱論壇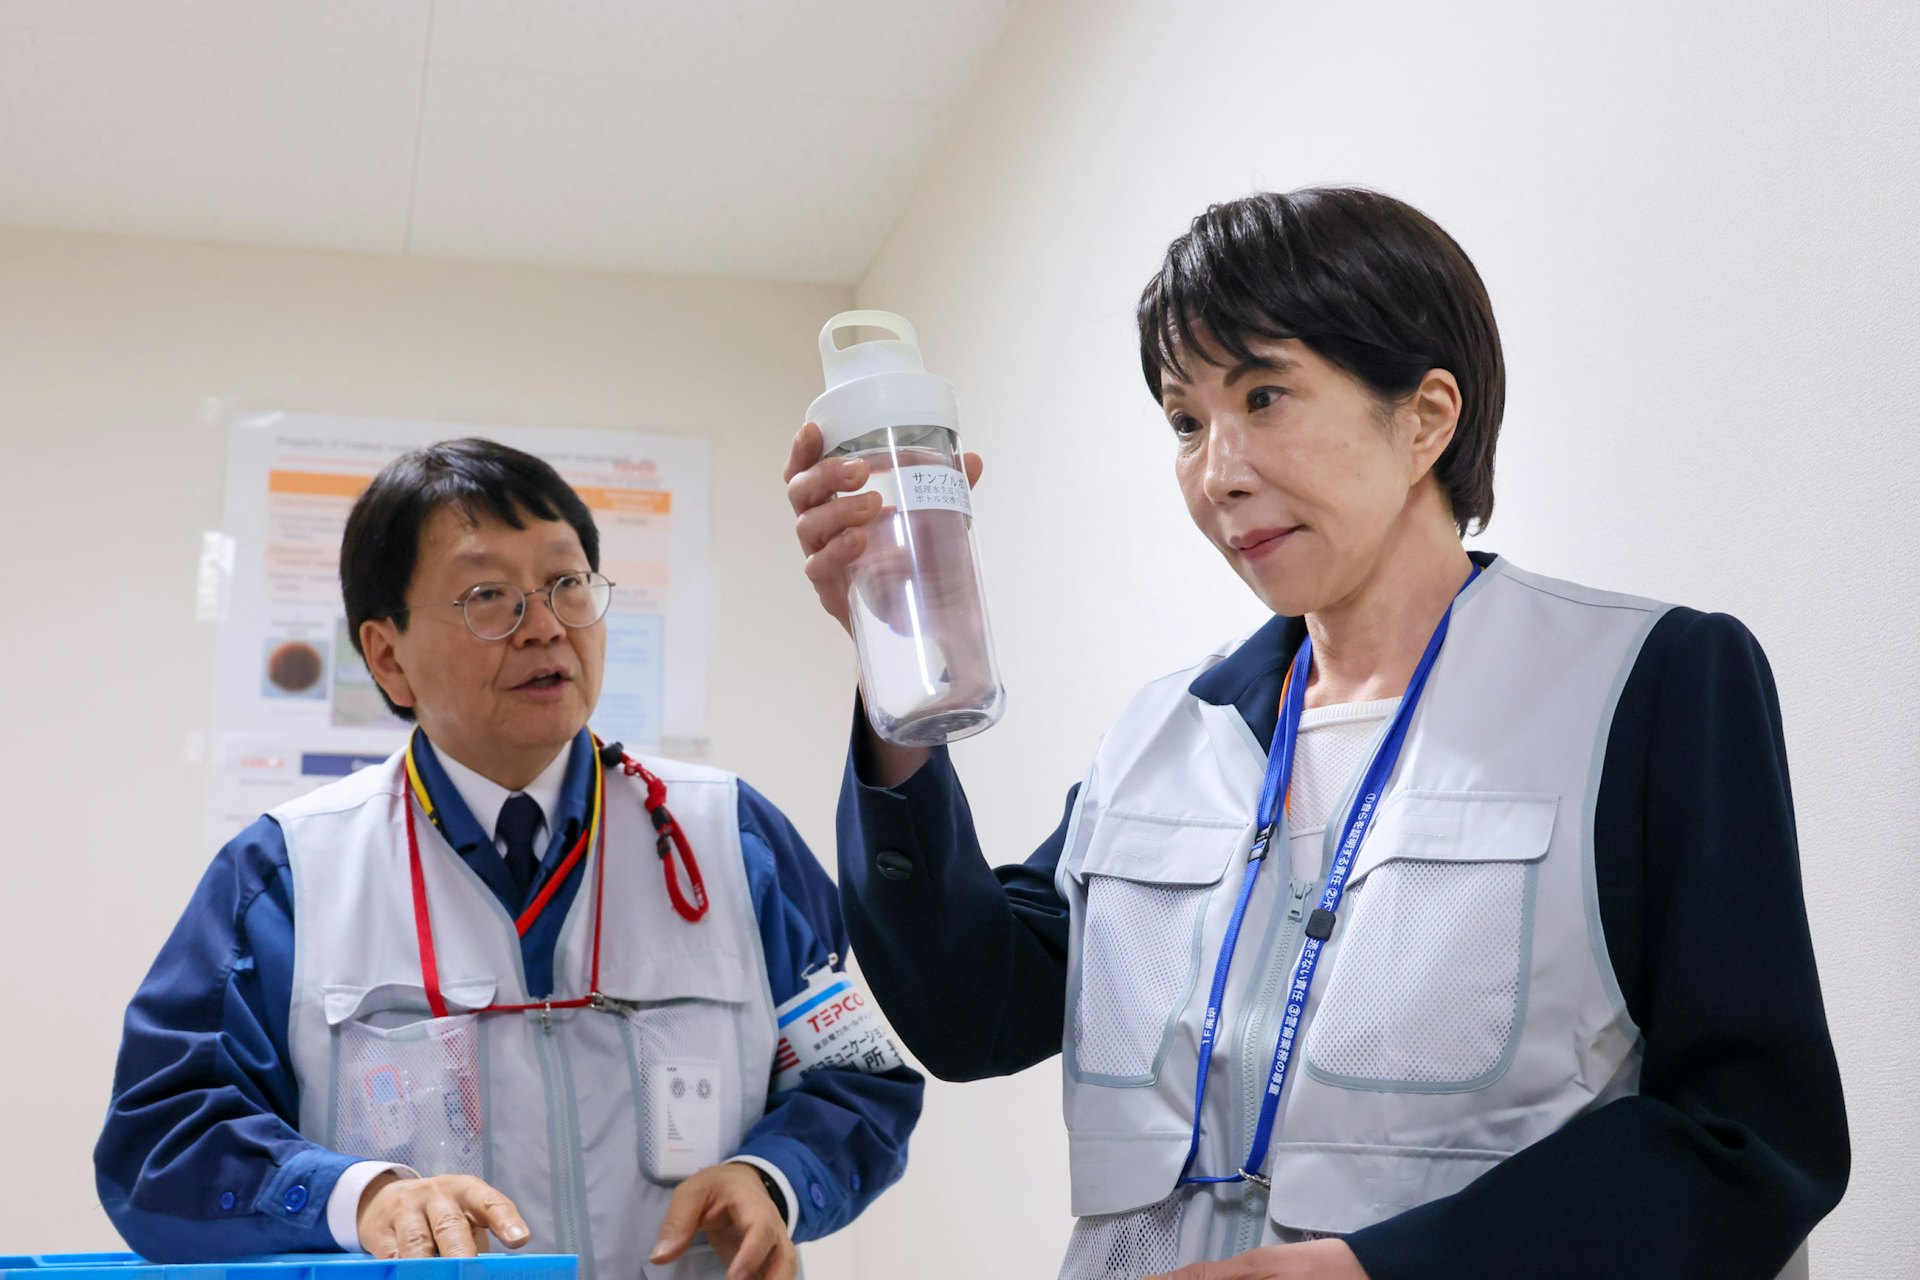 5.39.217.769 i( ^2 i9 c0 }4 `7 y# ^
圖2025年12月2日,日本首相高市早苗視察福島第一核電站。(日本首相官邸網站圖片)
# {: y* k/ k: c* Z3 X. o4 e公仔箱論壇2 \, t3 |1 H3 V: t
而日本通脹繼續上漲,就會進一步推升日本國債收益率上漲,從而讓日本債市繼續崩跌。* h9 C+ ?6 |4 M- Y2 d
0 k$ @+ M$ d5 w* S8 _& _ c10年期國債收益率是包含通脹因素的。名義利率=實際利率+通脹率。這裏的名義利率,通常就是10年期國債收益率。所以,通脹率走高,就會推升10年期國債收益率上升。當前日本通脹率3%,而10年期國債收益率才不到2%,所以日本的實際利率實際上是負的。這也是為什麼,日本央行的利率才0.5%,但10年期國債收益率已經接近2%的緣故,這還是已經被壓低的結果。/ \1 n' E6 n# g
公仔箱論壇1 i3 ?, ^7 D8 Y0 D& r
當然,並不是說10年期日債一漲到2%,就一定會馬上爆發金融危機。只能說10年期日債收益率越是往上漲,爆發金融危機的概率就會越大,2%是其中一個關鍵閾值。可以把10年期日債收益率漲到2%,作為某種警示信號。
1 p9 f$ G+ x% }3 [5 k
, S6 c9 V$ |2 m8 J公仔箱論壇日本過去20多年,一直都維持在0利率水平。大量銀行保險理財產品長期購買大量低利率日本長債,通過價差來牟利。很多人不理解,之前0利率的日本長債為何還有人買。但實際上,反倒是0利率的日本長債,買的投資機構非常多。TVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。! y; `) O& ]( [
3 k8 T- V9 \0 [+ G
 tvb now,tvbnow,bttvb) j# f1 f; ~8 z) }- d3 O. b9 L
圖為2024年3月18日,日本國旗在位於東京的日本央行大樓隨風飄揚。(Reuters)8 ]% T" {; z; T* s( a
% Y! R, r) ?# d+ H/ M4 J& w. Ttvb now,tvbnow,bttvb因為這些投資機構是基於價差來賺錢,他們買入0利率的日本長債,還指望日本變成負利率,這樣他們買入的日本長債就會有價差,就可以賣出,由日本央行兜底印鈔購債。這套牟利模式,是基於日本央行會作為最後兜底人,來無限印鈔購債。6 X/ l6 y* \+ L4 @ t4 j
& t6 n2 q% Q2 ]7 H# X$ p# q8 B
但隨着2022年日本通脹開始失控,日本央行開始解除YCC(收益率曲線控制)控制,不再無限印鈔購債,於是日債收益率開始持續上行,日債開始出現崩跌。因為如果日本央行繼續維持無限印鈔購債來進行所謂YCC(收益率曲線控制)控制,那麼日圓就會崩跌。日圓和日債,日本央行只能選一個來救。
* i! \- V) h7 a C; g2 l) m' \+ mtvb now,tvbnow,bttvb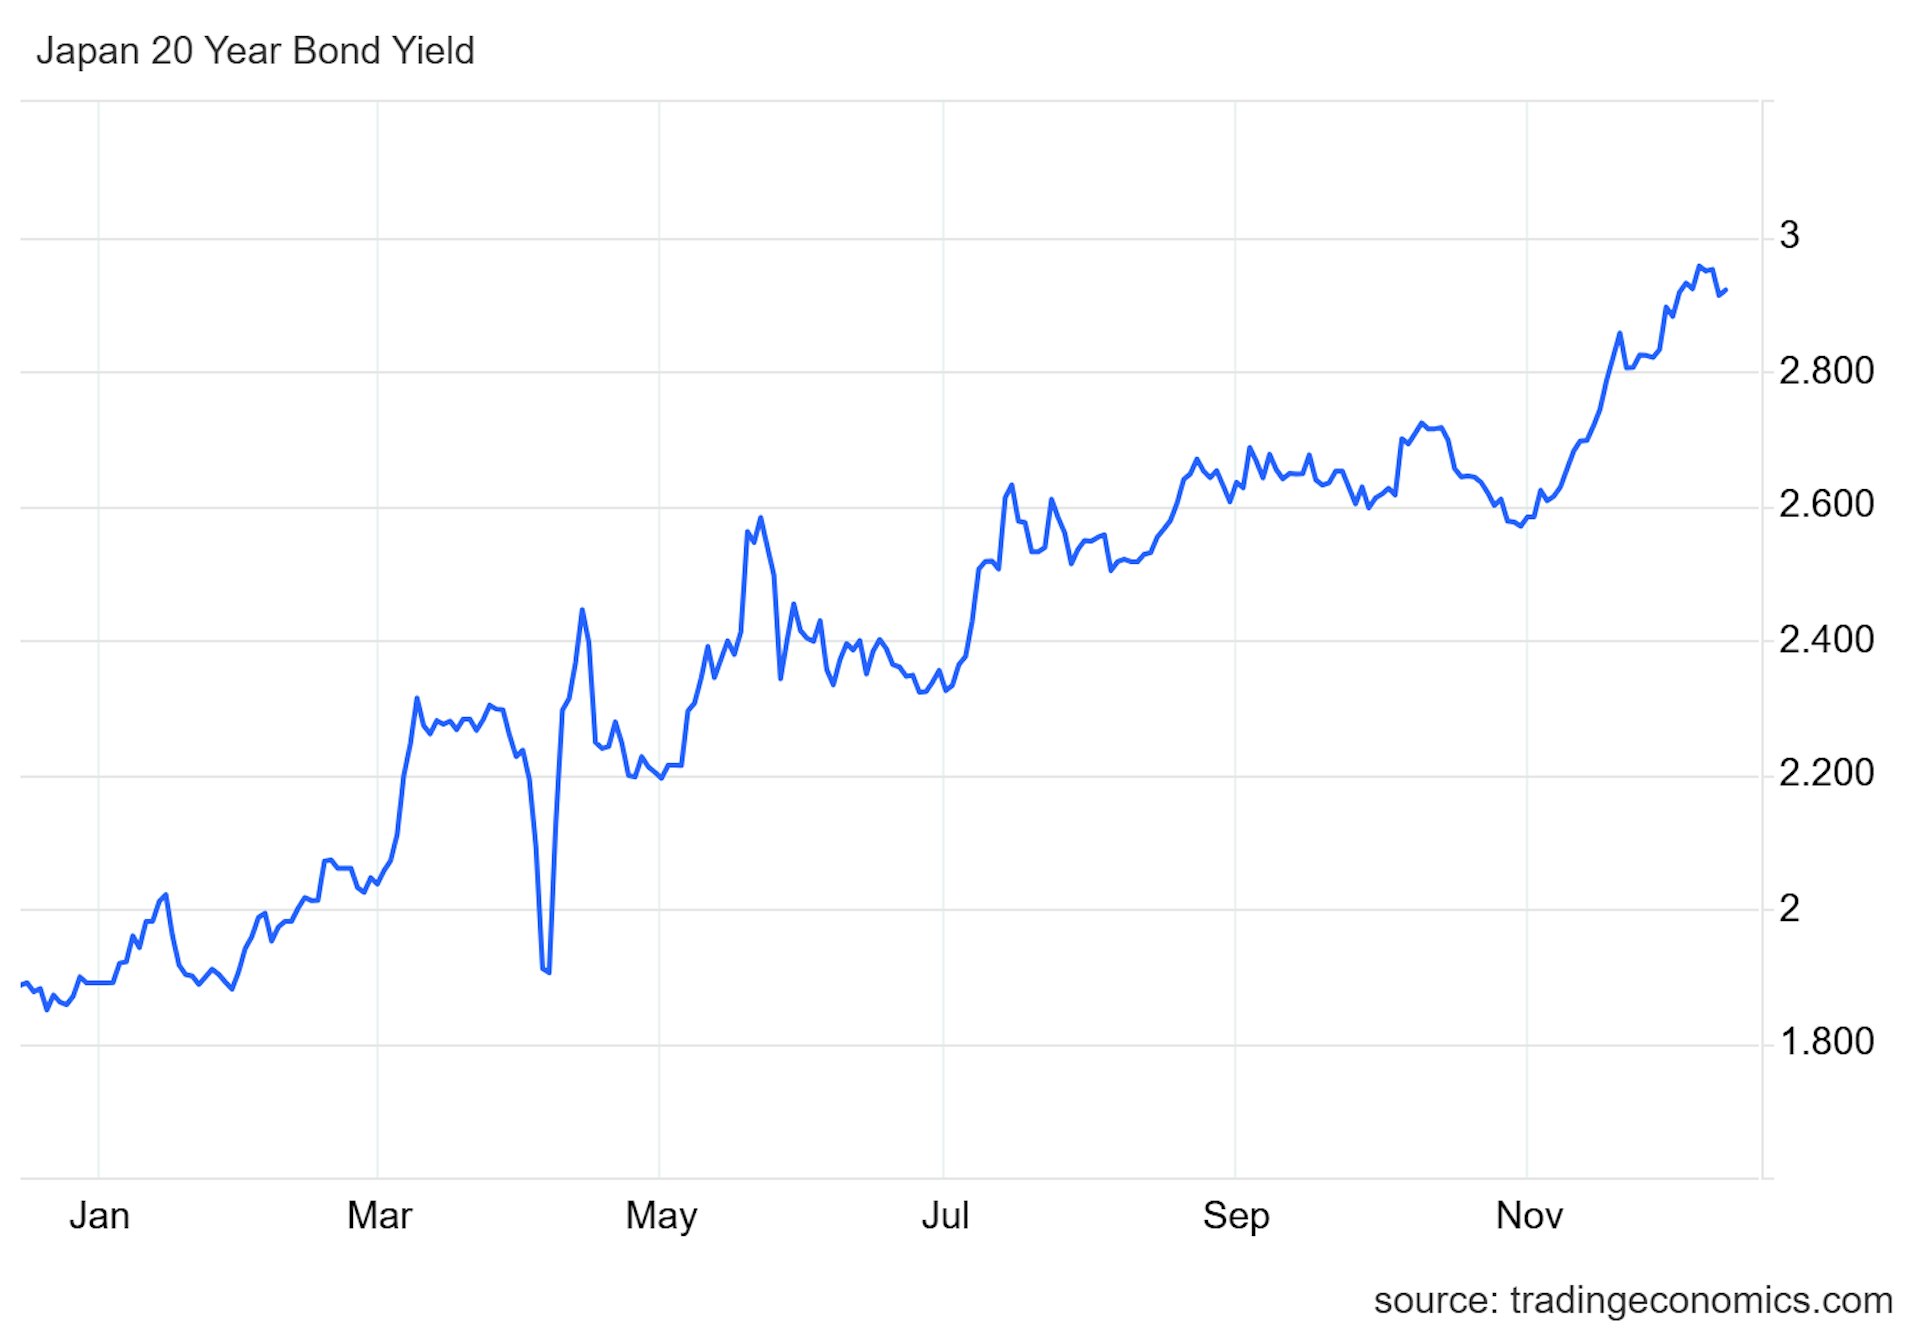
- ^7 w7 }* C# x$ _9 d! x2 j" pTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。截至2025年12月12日,日本20年期公債殖利率升至2.92%,直逼3%。(trading economics)
3 x0 p! I' }1 u% [公仔箱論壇3 {) C0 j# J& E* m, n! j/ }# M
正因為之前買入低利率長債的日本銀行保險機構太多,所以現在隨着日債收益率大漲,價格大跌,這些日本銀行保險機構已經出現嚴重浮虧。2023年3月,美國硅谷銀行破產,就是因為用銀行儲戶的錢買入太多低利率長債,出現期限錯配,導致出現大量浮虧後,儲戶一擠兑就不得不拋售長債,浮虧就變成實虧,從而破產。公仔箱論壇7 i h" G; \3 a/ x
6 P+ h0 x) T4 _6 ^/ u; H" Ftvb now,tvbnow,bttvb可以預期的是,未來也會有日本大型銀行因為日債收益率持續大幅上漲,而因此破產倒閉。5.39.217.762 I$ W7 r3 V# _- w/ {, U
tvb now,tvbnow,bttvb: p$ ]8 ~0 C4 d/ L
除了日本銀行和保險機構面臨巨大浮虧壓力之外,日本企業大都依賴於低利率環境,長期高額舉債,來借新還舊。現在日本長債收益率上漲,已經大幅太高了日本企業的借貸成本,只要維持這樣的高利率1-2年,會有越來越多日本企業,因為無法維持借新還舊模式而破產,就會從金融危機演變為經濟危機。5 }' Y) X3 b' h" M6 i! U
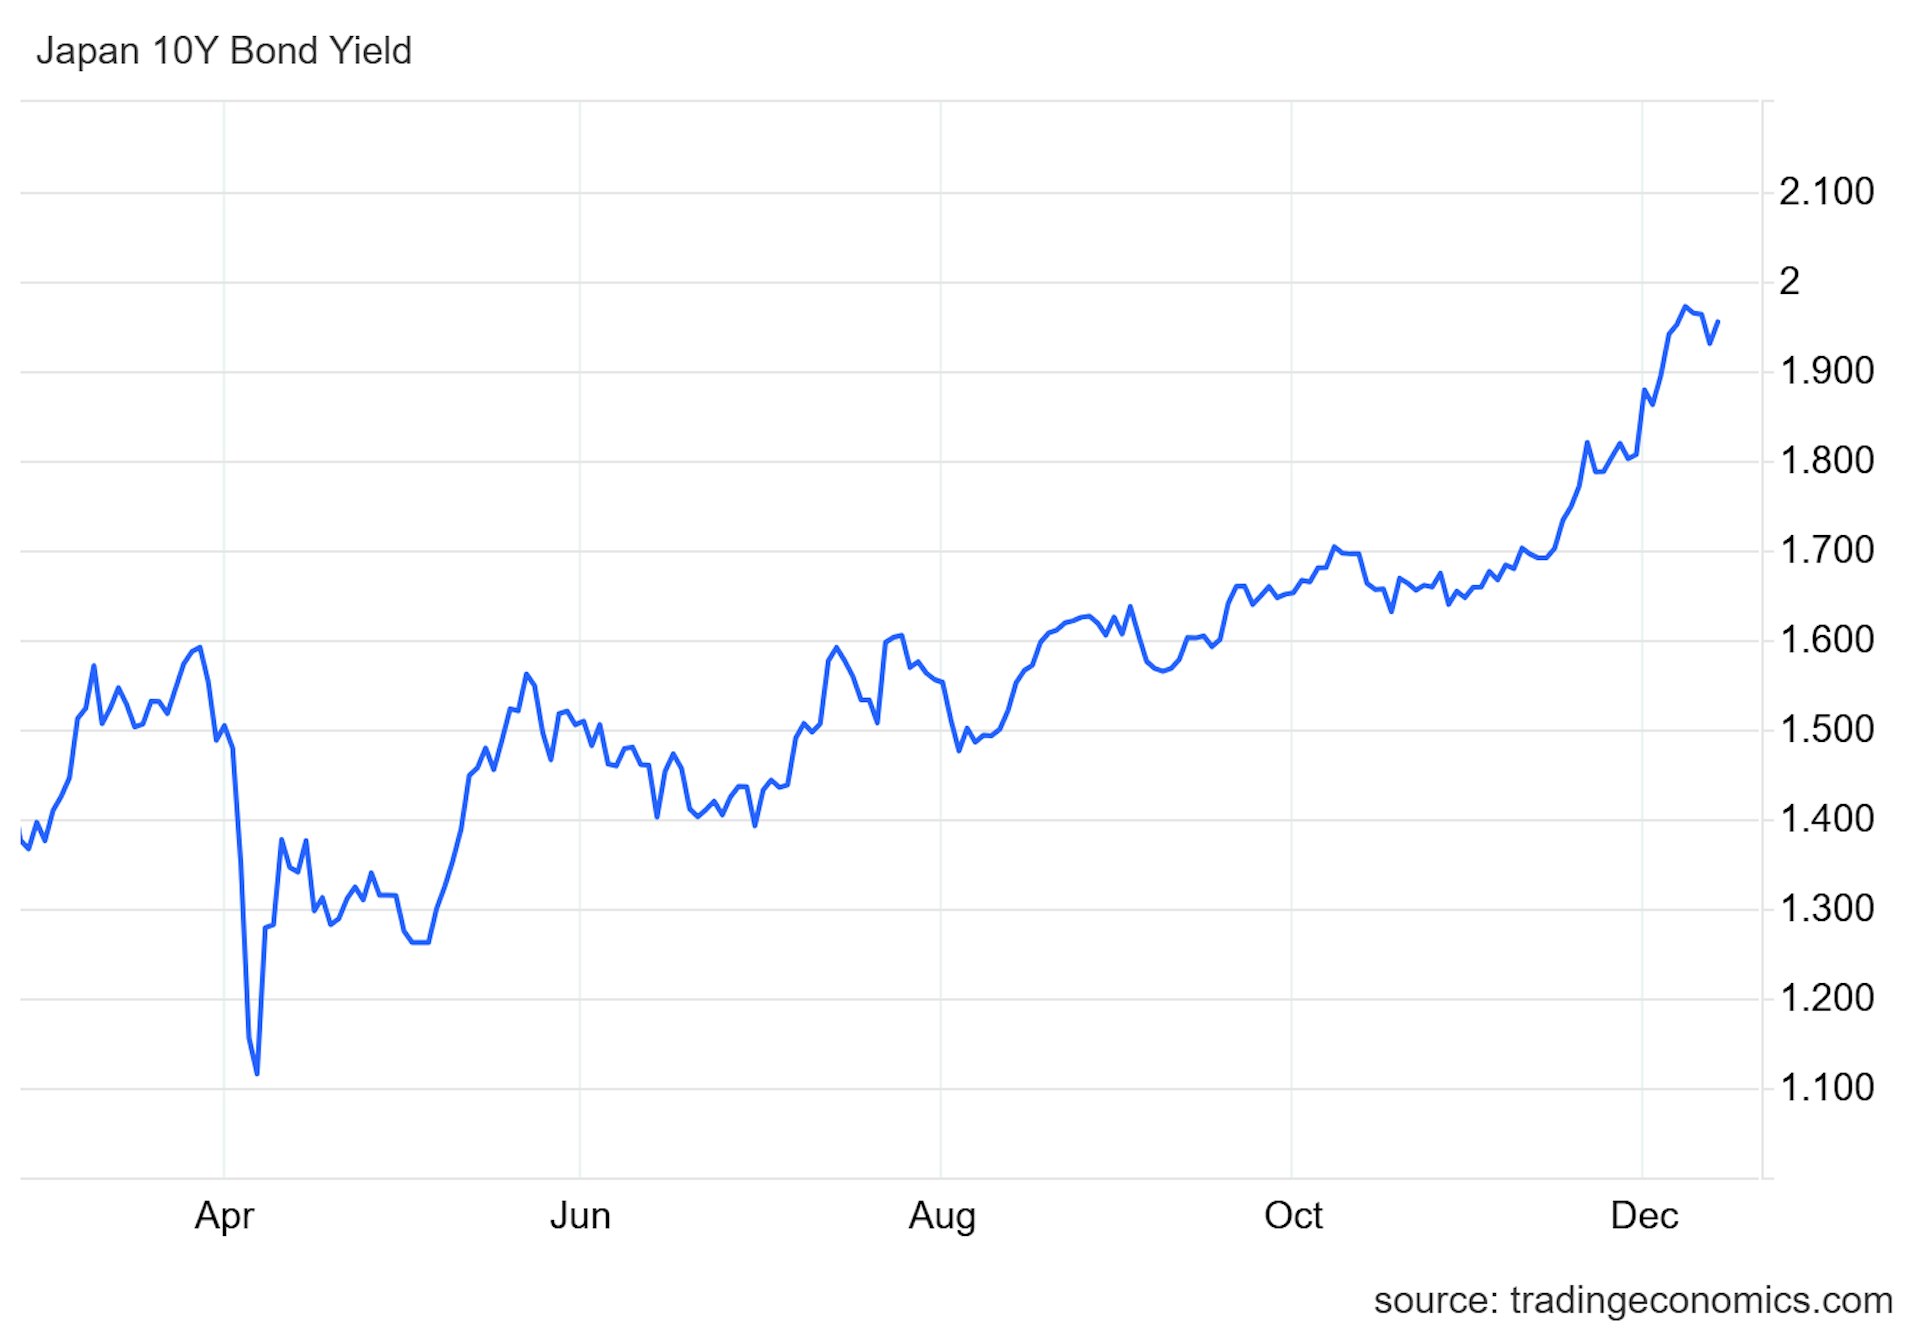
# S r) q5 \' u12月12日,日本10年期國債孳息率上漲2個基點至1.94%,市場猜測日本央行可能加息。日本央行行長植田和男日前表示,央行通脹目標已接近完成,暗示近期可能加息。(trading economics)
' N% d5 S1 I. Q; D5 A/ t5 Atvb now,tvbnow,bttvb; e' T: H% n! L3 ]+ @
12月8日,日本經濟團體聯合會(Keidanren)會長Yoshinobu Tsutsui將2%的收益率水平稱為一個關鍵里程碑,呼籲政府維持市場對日本財政的信心。自1997年以來,10年期日債收益率從未長時間高於2%。5.39.217.76& I" e0 U) A; Y+ r) [
. U5 Q0 b" |& m1 u
但只要高市早苗繼續推行大規模經濟刺激計劃,一方面需要加大發債,增加債券市場供給,另外一方面是會助推通脹上升,從而給債市更大的壓力。那麼日本長債市場收益率仍然將長期上升,日本長債市場仍將長期下跌。在這種環境下,日債危機的爆發,只是一個時間問題。而日本一旦爆發金融危機,那麼日本右翼就更有可能對外鋌而走險,來轉移內部矛盾和壓力。 |


 發表於 2025-12-14 12:52 PM
|