撰文:陸一出版:2025-12-14 TVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。2 V/ l& V8 G _% x s
公仔箱論壇1 \, x5 h* R! b* }3 L9 E+ Q3 k
) {4 \* W3 R$ X Y3 c+ S+ W7 m8 A U' x$ r4 f$ H3 Q, U
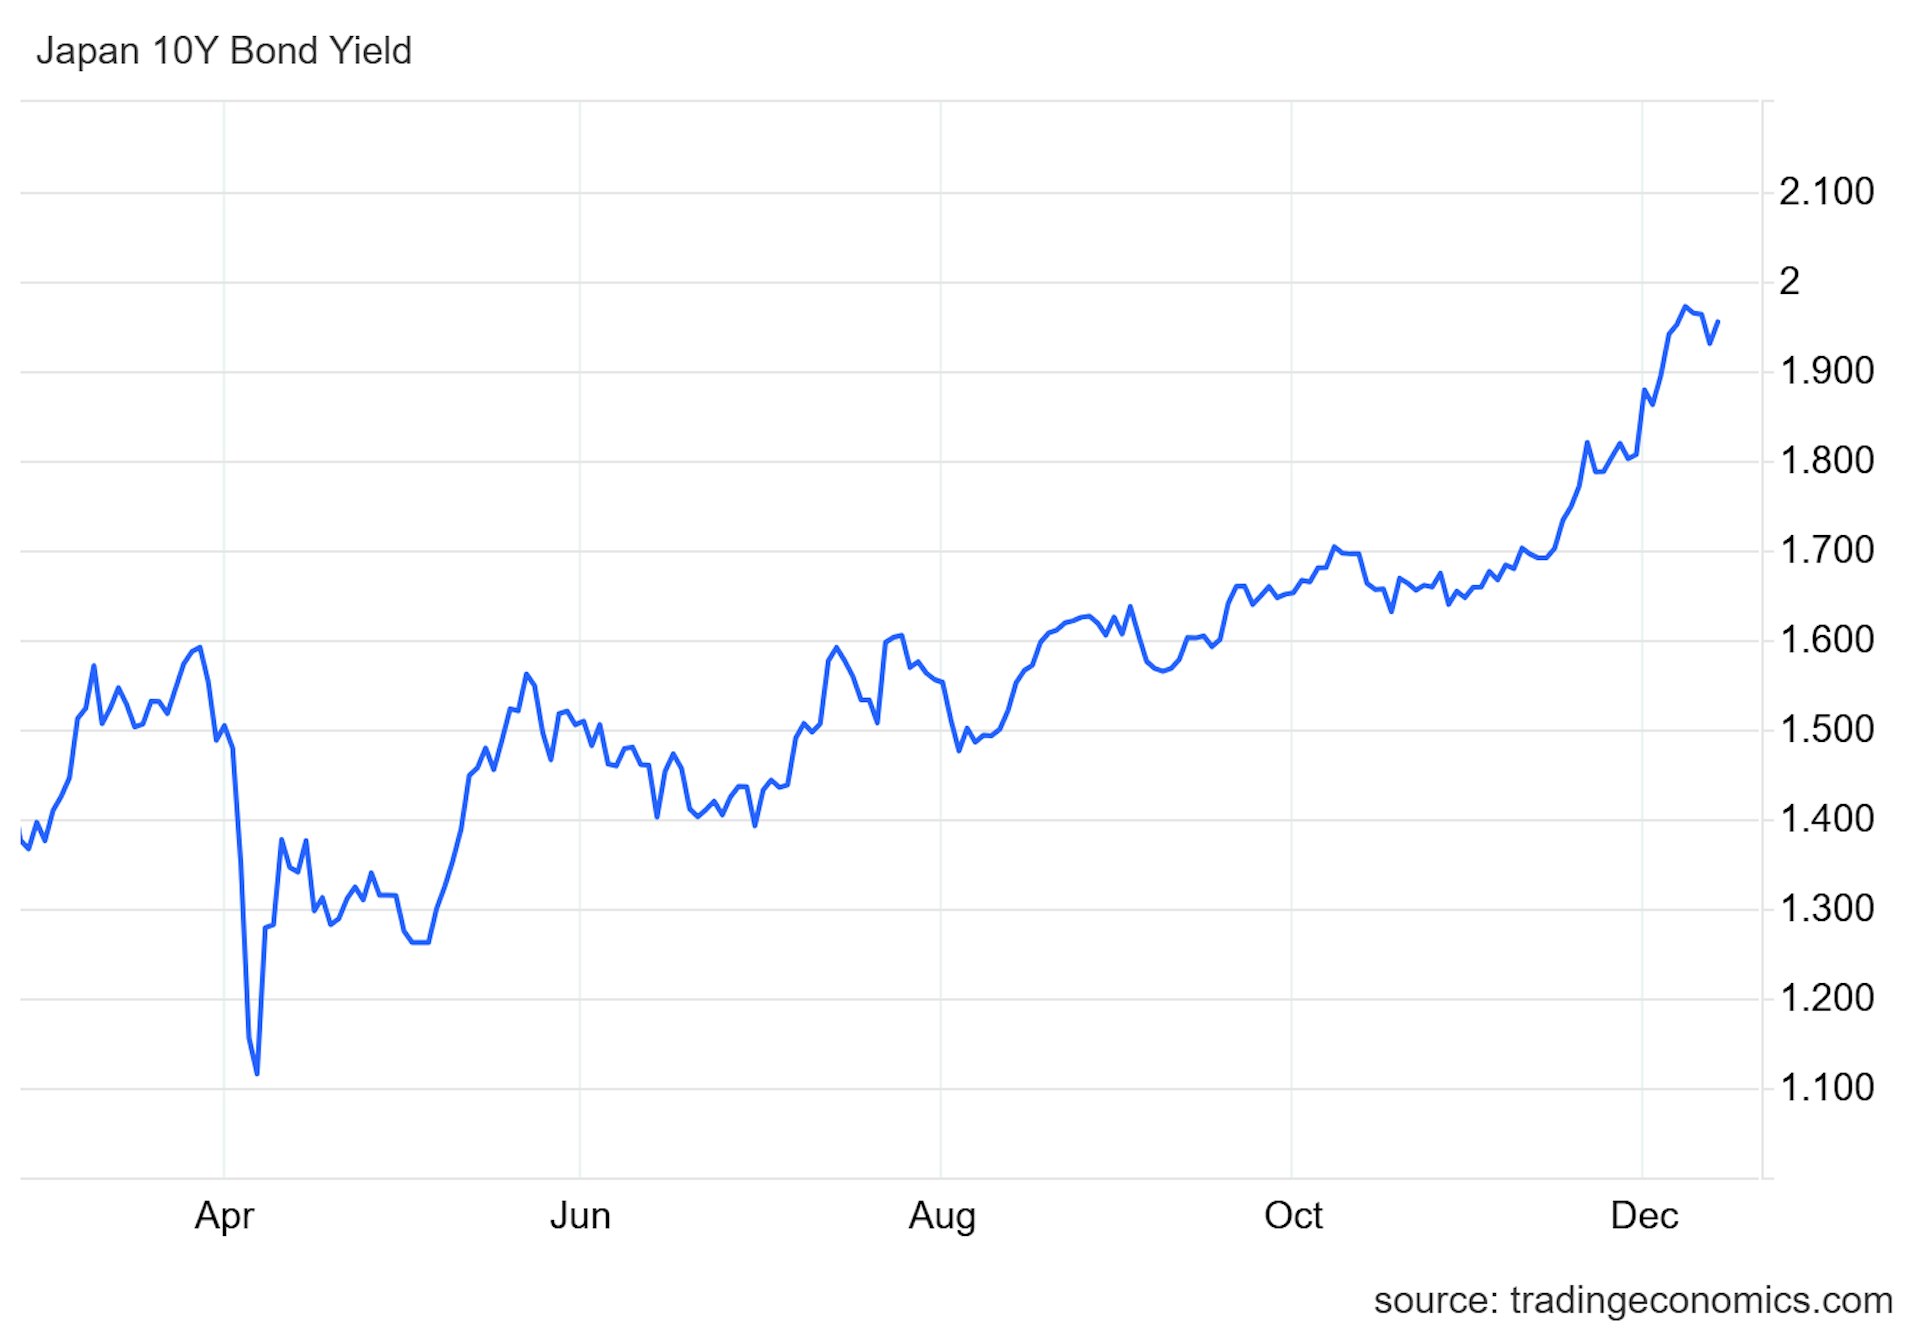
近日,日本國債收益率持續上升,本周基準10年期日本國債收益率最高觸及1.97%水平附近,接近近二十年未曾突破的2%心理關口。歷史數據顯示,自 1997 年以來,10年期日本國債收益率從未在 2% 上方長期站穩。隨著利率預期持續升温,日本債市正面臨 20 多年來最嚴峻考驗。
+ s+ c3 S. B0 _/ W7 |, p' C# qTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。
, D" k6 q5 A, u3 m$ a h先具體說說日本的經濟和金融問題。12月8日,日本內閣府最新發布的數據顯示,今年第三季度日本實際國內生產總值(GDP)修正為按月萎縮0.6%,按年率計算降幅擴大至2.3%,降幅超過市場預期的2%水平。這個萎縮2.3%,是按年率計算。如果折算成按年增長率,日本今年第三季度GDP是按年增長1.1%,比第二季度的2%增速,也有較大下降。(更多內容見:《日本經濟降幅超預期 如果中日經濟脱鈎將是「自殺」︱點經》). y, Q/ w5 y! i4 ~: A. x2 l
公仔箱論壇! R( ^) c* ^/ ?$ t) L3 q
當然,不管是從按年,還是按月,亦或者按年率計算,日本第三季度的GDP,都可以用「糟糕」來形容。特別是這個按月0.6%的GDP降幅,僅次於2023年第三季度。如果下季度日本GDP繼續維持這個按月降幅的話,那麼日本GDP就要真正的衰退了。
0 T- P& X" U1 g( }* O( o8 R" {6 Itvb now,tvbnow,bttvb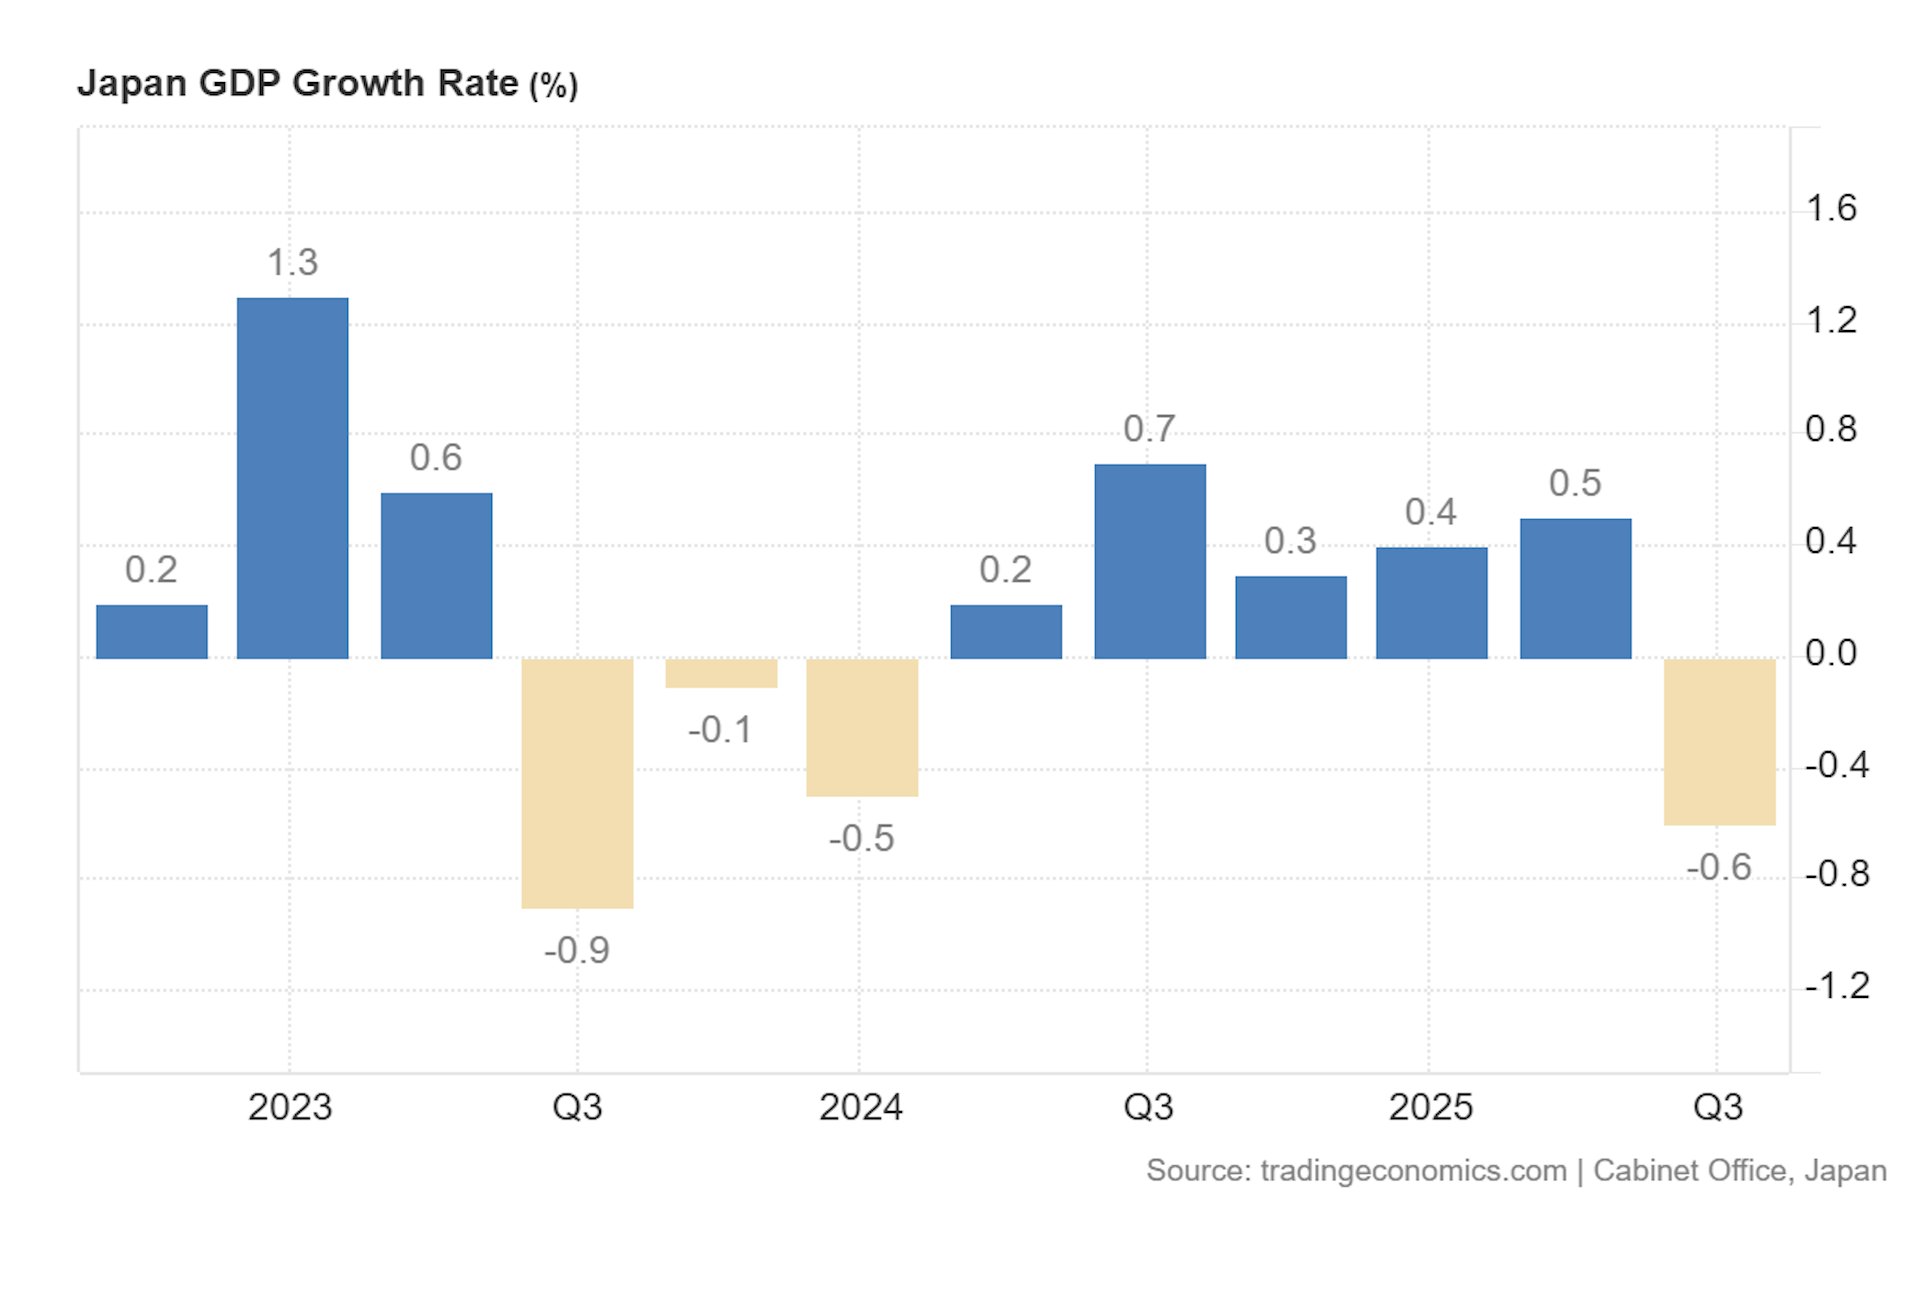 公仔箱論壇" M, x! R) h. o/ K- i) T$ ^4 t: D
日本2025年第三季GDP較上季萎縮0.6%,降幅超過先前0.4%的初步估計值和市場預期的0.5%。(trading economics). s6 ^+ z' Y, l9 x& h/ t
! T* t) E& Z4 a8 H7 G
要知道,日本是在通脹持續走高的情況下,出現GDP萎靡不振的情況。這意味着日本第四季度GDP如果繼續按月下降,那麼就會實質性進入到滯脹階段——就是在高通脹的同時出現經濟衰退的情況。這會讓日本央行,加息也不是,不加息也不是,從而左右為難。日本過去3年的通脹率整體維持在3%左右的較高水平。公仔箱論壇0 M: S, G, f0 j7 }, v
" |! ^0 n, e/ I: f! F0 |在通脹率持續走高的情況下,是比較難出現實際GDP負增長的情況。這也說明,日本當前的經濟確實比較糟糕,才會出現第三季度GDP按月下降0.6%的情況。
) q# k% F" W2 r( B, {
: q) J% D1 Y# Htvb now,tvbnow,bttvb這也給高市早苗的大規模經濟刺激計劃,提供了一些數據支撐。11月21日,日本政府正式在內閣會議上批准了一項規模達21.3萬億日圓的經濟刺激方案,其中有11.7萬億元財政支出用於應對物價上漲與保障民生,其中包括:在截至明年3月的三個月內,向每戶家庭發放7000日圓燃氣及電費補貼;向每名兒童一次性發放2萬日圓現金補助;以及撥款2萬億日圓用於援助地方地區。tvb now,tvbnow,bttvb8 t+ ^& Z D4 d# ~8 S
公仔箱論壇. m1 M0 {' O, u+ L8 q
高市早苗這種直接發錢的方式,必然會進一步推高通脹。美國在2020年也操作過,很快就在2021年出現通脹失控的現象,並且影響持續至今。所以,預計明年日本通脹還將進一步上漲。
7 I! X$ U3 Y1 j9 Y5.39.217.769 E# Q) U$ t$ Z/ q
0 ^# S, _7 t, b9 k: B5.39.217.76圖2025年12月2日,日本首相高市早苗視察福島第一核電站。(日本首相官邸網站圖片)公仔箱論壇6 n* o6 E m( @' y
6 T" W2 @# }( J( J. o而日本通脹繼續上漲,就會進一步推升日本國債收益率上漲,從而讓日本債市繼續崩跌。公仔箱論壇# h+ e( H' ~2 E i s9 f Q! X" {
5.39.217.76' {7 k' r Z5 n8 z6 i
10年期國債收益率是包含通脹因素的。名義利率=實際利率+通脹率。這裏的名義利率,通常就是10年期國債收益率。所以,通脹率走高,就會推升10年期國債收益率上升。當前日本通脹率3%,而10年期國債收益率才不到2%,所以日本的實際利率實際上是負的。這也是為什麼,日本央行的利率才0.5%,但10年期國債收益率已經接近2%的緣故,這還是已經被壓低的結果。公仔箱論壇! ]$ p& ^6 Z- s4 z' }
% c& J/ `) ^ V5.39.217.76當然,並不是說10年期日債一漲到2%,就一定會馬上爆發金融危機。只能說10年期日債收益率越是往上漲,爆發金融危機的概率就會越大,2%是其中一個關鍵閾值。可以把10年期日債收益率漲到2%,作為某種警示信號。
2 A1 C7 i) I6 Z5 rtvb now,tvbnow,bttvb$ J$ d; n4 \2 c0 v* h/ `1 Q
日本過去20多年,一直都維持在0利率水平。大量銀行保險理財產品長期購買大量低利率日本長債,通過價差來牟利。很多人不理解,之前0利率的日本長債為何還有人買。但實際上,反倒是0利率的日本長債,買的投資機構非常多。公仔箱論壇. Q4 \: i/ w' k9 S' p+ r' `
9 _# f5 h: Z2 n0 n5.39.217.76 . }9 A6 E! g& b2 O, l7 F f
圖為2024年3月18日,日本國旗在位於東京的日本央行大樓隨風飄揚。(Reuters)
* ?4 v0 o' i& r1 H _4 x& i: e2 S% x2 j) c
因為這些投資機構是基於價差來賺錢,他們買入0利率的日本長債,還指望日本變成負利率,這樣他們買入的日本長債就會有價差,就可以賣出,由日本央行兜底印鈔購債。這套牟利模式,是基於日本央行會作為最後兜底人,來無限印鈔購債。4 j- u. r! u) u0 z S2 U# {
; b" j0 Q! P3 e4 H8 P) k' fTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。但隨着2022年日本通脹開始失控,日本央行開始解除YCC(收益率曲線控制)控制,不再無限印鈔購債,於是日債收益率開始持續上行,日債開始出現崩跌。因為如果日本央行繼續維持無限印鈔購債來進行所謂YCC(收益率曲線控制)控制,那麼日圓就會崩跌。日圓和日債,日本央行只能選一個來救。8 q& n6 m8 M- h4 E
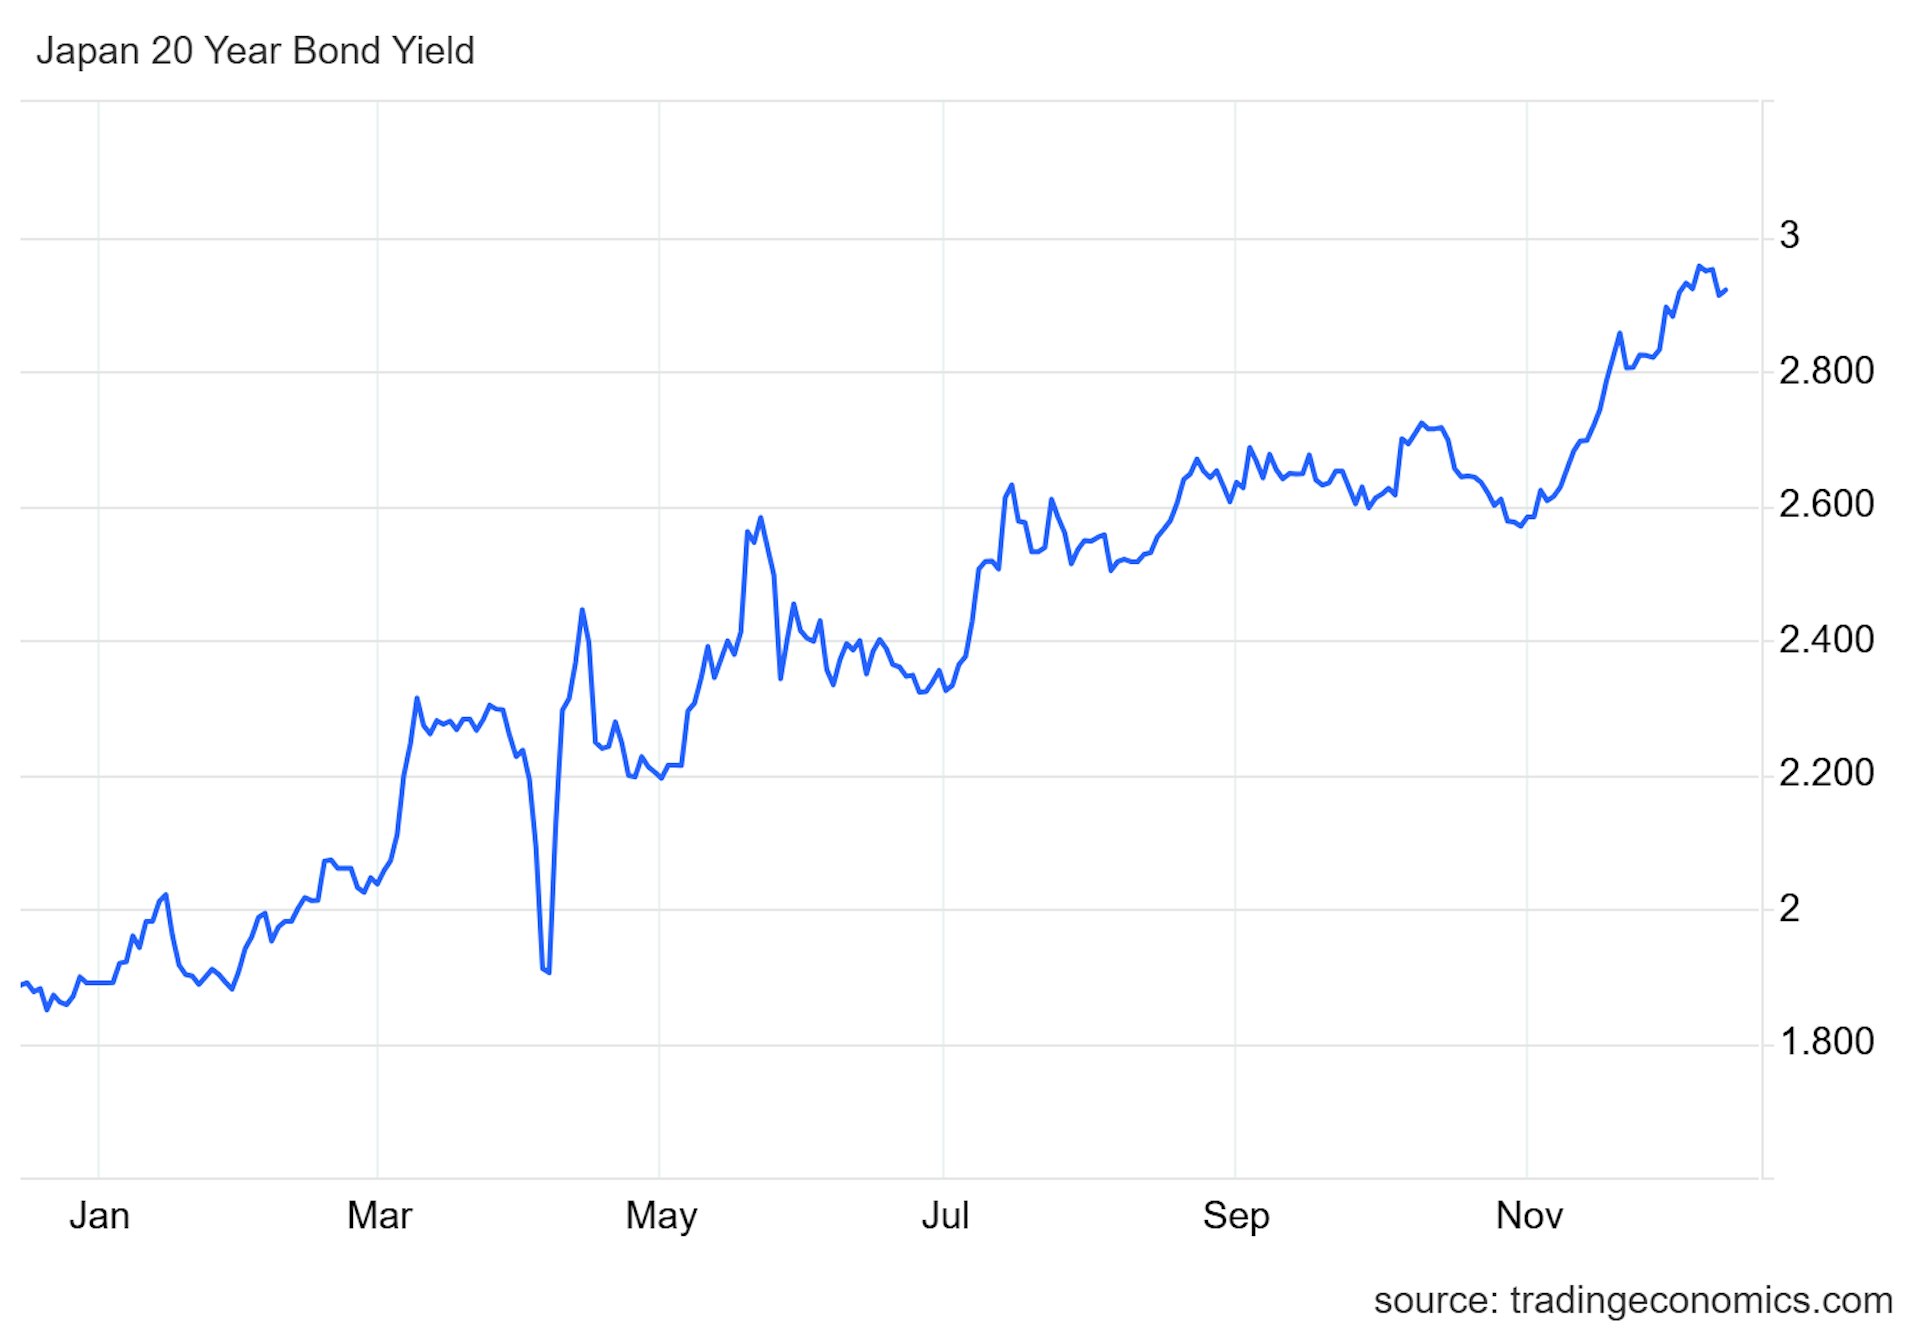
: m; x- j+ Z2 _1 h截至2025年12月12日,日本20年期公債殖利率升至2.92%,直逼3%。(trading economics)
# t% Y6 N4 d. stvb now,tvbnow,bttvb( e2 f% O' Q! [: @1 I9 F
正因為之前買入低利率長債的日本銀行保險機構太多,所以現在隨着日債收益率大漲,價格大跌,這些日本銀行保險機構已經出現嚴重浮虧。2023年3月,美國硅谷銀行破產,就是因為用銀行儲戶的錢買入太多低利率長債,出現期限錯配,導致出現大量浮虧後,儲戶一擠兑就不得不拋售長債,浮虧就變成實虧,從而破產。公仔箱論壇' r A/ A3 m; R" B
, ?. z d0 O& h6 U
可以預期的是,未來也會有日本大型銀行因為日債收益率持續大幅上漲,而因此破產倒閉。
0 Q6 f; L) N& j" h- H( |, j3 W( o3 D( J2 I5 F2 \; [; K7 u; k) G: m# ?
除了日本銀行和保險機構面臨巨大浮虧壓力之外,日本企業大都依賴於低利率環境,長期高額舉債,來借新還舊。現在日本長債收益率上漲,已經大幅太高了日本企業的借貸成本,只要維持這樣的高利率1-2年,會有越來越多日本企業,因為無法維持借新還舊模式而破產,就會從金融危機演變為經濟危機。5.39.217.76# b r( u5 I0 O% \6 K# e, Z3 L
 5.39.217.761 \0 ~/ E; B4 q+ |8 ~6 Q
12月12日,日本10年期國債孳息率上漲2個基點至1.94%,市場猜測日本央行可能加息。日本央行行長植田和男日前表示,央行通脹目標已接近完成,暗示近期可能加息。(trading economics)tvb now,tvbnow,bttvb5 G D. y0 a$ o, L7 g* x) w
tvb now,tvbnow,bttvb$ S3 l' w: T* r2 K9 V* l U
12月8日,日本經濟團體聯合會(Keidanren)會長Yoshinobu Tsutsui將2%的收益率水平稱為一個關鍵里程碑,呼籲政府維持市場對日本財政的信心。自1997年以來,10年期日債收益率從未長時間高於2%。
/ j4 m! a. J" _/ wtvb now,tvbnow,bttvbTVBNOW 含有熱門話題,最新最快電視,軟體,遊戲,電影,動漫及日常生活及興趣交流等資訊。+ e/ v' V# [! H- Y! a' o6 s1 R
但只要高市早苗繼續推行大規模經濟刺激計劃,一方面需要加大發債,增加債券市場供給,另外一方面是會助推通脹上升,從而給債市更大的壓力。那麼日本長債市場收益率仍然將長期上升,日本長債市場仍將長期下跌。在這種環境下,日債危機的爆發,只是一個時間問題。而日本一旦爆發金融危機,那麼日本右翼就更有可能對外鋌而走險,來轉移內部矛盾和壓力。 |


 發表於 2025-12-14 12:52 PM
|